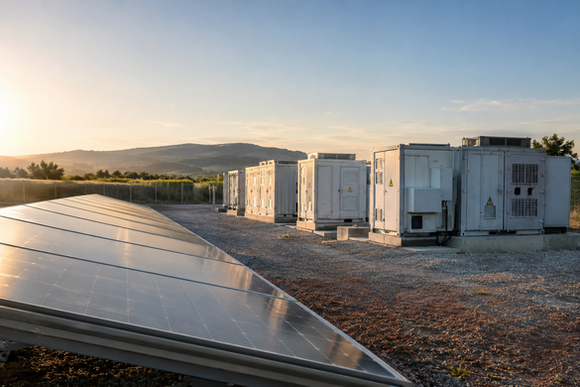
Accumuli Fv: niente Iva al 10% se l'impianto è già in esercizio
Niente aliquota Iva agevolata del 10% per il sistema di accumulo abbinato a un impianto fotovoltaico già in esercizio: secondo l'Agenzia delle entrate l'accumulatore non è un componente necessario alla produzione di energia elettrica.
L'Agenzia delle entrate ha chiarito che all'acquisto e all'installazione di un sistema di accumulo elettrochimico abbinato a un impianto fotovoltaico già in esercizio non si applica l'aliquota Iva agevolata del 10%, ma quella ordinaria al 22%. Lo si legge nella risposta a un'istanza di interpello di una società attiva nella produzione di energia da fonte solare, che ha chiesto se fosse applicabile l'aliquota ridotta.
Nel caso esaminato, la società intendeva installare un sistema di accumulo elettrochimico ("Battery energy storage system", Bess) da integrare solo parzialmente a un impianto fotovoltaico preesistente. Progettato per operare in modalità ibrida, avrebbe ricevuto circa 700 MWh/anno di energia dall'impianto fotovoltaico e circa 2.500 MWh/anno dalla rete.
L'istante riteneva applicabile l'aliquota ridotta sull'intero imponibile, trattandosi di un'unica cessione riferita a un'infrastruttura unitaria e indivisibile. Richiamava il principio di diritto n. 15 del 2020, la circolare n. 7/E del 2018 e la Cassazione, secondo cui l'agevolazione può essere negata solo in mancanza di prova della destinazione dei beni alla realizzazione di impianti di produzione di energia rinnovabile.
L'Agenzia ha però ricordato che l'elenco di opere e impianti della norma agevolativa è tassativo e non applicabile in via analogica: il beneficio riguarda i beni finiti forniti per la costruzione ex novo degli impianti, non la semplice miglioria. Poiché l'accumulatore non produce energia ma la immagazzina, esso è un'infrastruttura funzionalmente collegata all'impianto fotovoltaico ma tecnicamente distinta dall'impianto di produzione, già in esercizio e idoneo a produrre energia da solo.
Il principio di diritto e la circolare citati sono stati inoltre giudicati inconferenti, riguardando fattispecie e settori impositivi diversi. Alla cessione dell'accumulatore si applica quindi l'aliquota Iva ordinaria.
Riferimenti
-
Risposta ad interpello Agenzia delle entrate 15 ottobre 2026, n. 181
Aliquota Iva ordinaria per l'installazione di un sistema di accumulo per impianto fotovoltaico già operante